Previsibilidade jurídica não depende apenas de boas avaliações jurídicas — depende de governança, dados confiáveis e processos estruturados. Neste artigo, Flávia Furlan discute como Legal Ops pode transformar a gestão de contingências em uma capacidade estratégica, reduzindo subjetividades, aumentando a acurácia das provisões e fortalecendo a confiança do jurídico junto à liderança e ao financeiro.
Pergunta direta: quem realmente sente que sua organização ou escritório consegue prever, com razoável confiança, o comportamento das contingências nos próximos 12 meses?
Normalmente, quando faço essa pergunta, as respostas se distribuem entre algumas situações bastante conhecidas:
- Temos dados, mas pouca confiança nas projeções;
- Temos muita informação, mas pouca visibilidade;
- Dependemos fortemente da percepção individual dos advogados.
Quando a maioria das respostas se concentra nesses cenários, um ponto importante se torna evidente: o problema não é a falta de informação, mas sim a falta de estrutura para transformar informação em previsibilidade.
E talvez esse seja um dos maiores equívocos do mercado jurídico atualmente.
Durante anos, aprendemos a enxergar a provisão como o principal instrumento de gestão das contingências. No entanto, a provisão é apenas o resultado final de uma cadeia de decisões, classificações, critérios e interpretações. Quando essa cadeia apresenta falhas, o número produzido ao final tende a transmitir uma sensação de precisão que nem sempre corresponde à realidade.
A base regulatória existe. O desafio é operacional.
Do ponto de vista regulatório, o tema não é novo.
O Pronunciamento Técnico CPC 25 estabelece critérios para reconhecimento, mensuração e divulgação de provisões, passivos contingentes e ativos contingentes.
Em termos práticos, a provisão representa um passivo de prazo ou valor incertos, calculado com base na melhor estimativa de desembolso exigido para liquidar uma obrigação existente na data do balanço.
O aspecto mais interessante do CPC 25 é que ele exige uma estimativa confiável da obrigação. E justamente aí reside o maior desafio das organizações. A norma estabelece o resultado esperado, mas não define como o jurídico deve construir a estrutura necessária para produzir avaliações consistentes. É nesse espaço entre a exigência regulatória e a realidade operacional que surgem as maiores dificuldades de provisionamento.
Como as organizações calculam o risco?
Na prática, duas abordagens costumam predominar.
A primeira utiliza métodos estatísticos, como modelos de scoring, análise histórica e jurimetria, capazes de identificar padrões em grandes volumes de dados.
A segunda, ainda predominante em boa parte do mercado, baseia-se na avaliação jurídica individual realizada por advogados internos ou escritórios externos.
Naturalmente, a experiência jurídica é indispensável.
O problema surge quando toda a avaliação depende predominantemente da percepção humana. Nesse cenário, dois profissionais igualmente qualificados podem chegar a conclusões completamente diferentes sobre o mesmo caso.
O resultado, obviamente, não surpreende: classificações inconsistentes, provisões voláteis e dificuldade crescente para explicar oscilações ao financeiro, à auditoria e à alta administração.
Mas por que a previsibilidade jurídica ainda é tão baixa?
Grande parte do problema reside no fato de que muitas organizações e escritórios ainda operam sob uma lógica artesanal.
Os sintomas costumam ser conhecidos:
- Dados dispersos em planilhas, sistemas e relatórios;
- Critérios de classificação diferentes entre áreas e escritórios;
- Atualizações inconsistentes;
- Dependência excessiva da percepção individual;
- Ausência de governança estruturada.
Nessas circunstâncias, a provisão não necessariamente representa o risco real, ela representa a interpretação predominante naquele momento.
Por isso, uma provocação importante é necessária: o problema não é a provisão, a provisão é apenas a consequência.
A origem do problema normalmente está em quatro elementos fundamentais:
- Qualidade dos dados;
- Critérios de classificação;
- Governança;
- Monitoramento contínuo.
Muitas organizações investem energia tentando aperfeiçoar a provisão, quando deveriam estar aperfeiçoando os fatores que a produzem.
Se os dados são inconsistentes, os critérios são subjetivos e não existe governança, a provisão será apenas um número sofisticadamente impreciso.
O custo invisível da imprevisibilidade
Quando falamos de contingências, a tendência é concentrar a discussão no impacto financeiro. Porém, a imprevisibilidade produz efeitos muito mais amplos.
Ela afeta:
- Orçamento;
- Fluxo de caixa;
- Planejamento financeiro;
- Credibilidade das projeções;
- Relação com auditorias;
- Confiança da liderança.
Existe também um custo menos visível, porém igualmente relevante: a perda de credibilidade do próprio jurídico.
Quando as projeções mudam drasticamente a cada fechamento, o problema deixa de ser apenas contábil e passa a ser um problema de confiança. E confiança é um dos ativos mais importantes para que o jurídico participe efetivamente das decisões estratégicas da organização.
Estamos realmente prevendo bem?
Talvez a pergunta mais desconfortável seja justamente esta.
Poucas organizações medem formalmente a qualidade das próprias previsões.
Poucas ou quase nenhuma monitoram seu Índice de Acurácia do Provisionamento e isso significa que não sabemos se estamos acertando ou errando.
Um estudo realizado pela Procuradoria-Geral do Banco Central do Brasil buscou justamente medir a acurácia das avaliações de risco judicial. O resultado foi surpreendente: o índice geral de acurácia encontrado foi de 57,13%.
O dado é compatível com estudos internacionais que apontam índices próximos de 59%!
Em outras palavras, mesmo profissionais altamente qualificados apresentam desempenho apenas moderadamente superior ao acaso em determinadas previsões jurídicas.
Esse dado evidencia a complexidade do fenômeno jurídico e reforça a necessidade de modelos mais estruturados de avaliação de risco, até porque, o que não é medido dificilmente será melhorado.
Por isso, implementar indicadores de acurácia deveria ser uma prática muito mais comum no jurídico e em escritórios.
Se a baixa previsibilidade está relacionada à qualidade dos dados, à ausência de critérios consistentes e à falta de governança, a solução dificilmente será encontrada apenas em uma reavaliação jurídica dos processos. É necessário estruturar o ambiente que produz essas avaliações.
E quem pode resolver esse desafio?
A resposta passa por Legal Ops, área que é, acima de tudo, uma disciplina de gestão.
Seu papel mais importante dentro dessa temática é criar as condições necessárias para transformar risco jurídico em informação confiável.
Isso envolve competências relacionadas a:
- Governança;
- Gestão de dados;
- Processos;
- Indicadores;
- Tecnologia;
- Gestão financeira;
- Gestão de fornecedores;
- Planejamento estratégico.
A tecnologia tem papel relevante nesse contexto, especialmente diante do avanço da inteligência artificial, mas existe uma diferença importante entre acelerar um processo e transformá-lo.
Sem governança, a IA apenas acelera problemas já existentes.
Sem governança + IA = caos mais rápido
Com governança + IA = escala e previsibilidade
A inteligência artificial possui enorme potencial para apoiar classificação, monitoramento e identificação de padrões. Contudo, sua eficácia continua diretamente relacionada à qualidade dos dados que a alimentam. Organizações que ainda enfrentam problemas básicos de governança dificilmente resolverão suas limitações apenas adicionando novas camadas tecnológicas.
Legal Ops e a condução pelo caminho da maturidade na gestão de contingências
Ao analisar organizações com diferentes níveis de evolução na gestão jurídica, fica evidente que a previsibilidade não surge da implementação de uma ferramenta específica, nem da simples criação de uma área de Legal Ops, mas sim ela é resultado de uma jornada de maturidade.
Muitas empresas ainda se encontram em um estágio operacional, no qual os dados estão dispersos entre planilhas, sistemas e relatórios, os critérios de classificação variam entre profissionais e escritórios, e a atualização das informações depende muito mais da iniciativa individual do que de um processo estruturado.
Nesse cenário, a confiança nas projeções tende a ser baixa, justamente porque a organização não consegue garantir consistência na informação produzida.
À medida que a gestão evolui, surge um estágio de maior controle, marcado pela consolidação dos dados, pela definição de critérios padronizados e pela criação de rotinas de atualização. O foco deixa de ser apenas registrar informações e passa a ser garantir que elas sejam produzidas de maneira uniforme.
O próximo nível é o da governança. Nesse momento, a organização passa a monitorar indicadores, estabelecer responsabilidades claras e criar mecanismos de acompanhamento contínuo. A confiança deixa de estar baseada nas pessoas e passa a estar baseada no processo.
Por fim, as organizações mais maduras conseguem utilizar seus dados de forma estratégica. Elas não apenas acompanham o risco existente, mas também identificam tendências, simulam cenários e apoiam decisões futuras com base em evidências. Nesse estágio, a previsibilidade deixa de ser um objetivo e passa a ser uma capacidade organizacional.
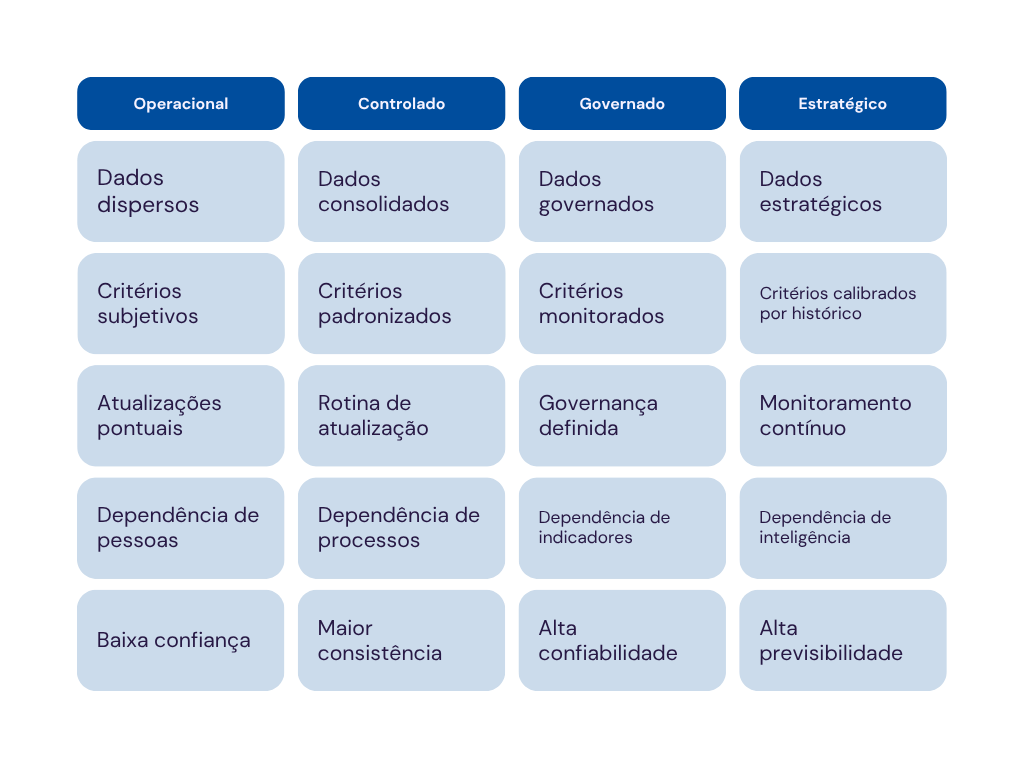
A matriz acima ilustra essa evolução e o nível em que a sua organização ou escritório pode estar.
Porém, mais importante do que identificar em qual estágio sua organização se encontra é compreender qual é o próximo passo necessário para avançar.
Afinal, a transformação da gestão de contingências não acontece de forma repentina; ela é construída gradualmente, por meio da melhoria contínua dos dados, da governança e da capacidade analítica.
Independentemente do nível de maturidade, algumas iniciativas podem gerar ganhos significativos:
- Mapear critérios atuais de classificação de risco;
- Padronizar conceitos e taxonomias;
- Definir governança para atualização das informações;
- Implementar indicadores de qualidade dos dados;
- Medir o Índice de Acurácia do Provisionamento;
- Integrar jurídico e financeiro na discussão de contingências;
- Utilizar tecnologia para monitoramento e consolidação de informações.
A previsibilidade não surge da noite para o dia. Ela é construída gradualmente por meio de processos consistentes.
Entre todas as iniciativas possíveis, talvez a mais negligenciada seja a medição sistemática da acurácia das avaliações jurídicas. Afinal, não é possível melhorar aquilo que não se mede.
Antes de discutir inteligência artificial, automação ou analytics avançado, organizações e escritórios deveriam ser capazes de responder a uma pergunta simples: qual é o índice de acerto das nossas avaliações de risco?
Entre a incerteza e a tomada de decisão
A discussão sobre contingências costuma ser conduzida sob uma perspectiva predominantemente contábil ou processual. Entretanto, à medida que as organizações se tornam mais dependentes de informações confiáveis para tomada de decisão, torna-se cada vez mais evidente que a previsibilidade jurídica é, antes de tudo, um tema de gestão.
O desafio não está apenas em calcular provisões ou classificar riscos, mas em construir um ambiente capaz de produzir informações consistentes, comparáveis e confiáveis ao longo do tempo.
Quando os dados são frágeis, os critérios são subjetivos e a governança é insuficiente, qualquer projeção estará sujeita a oscilações significativas, comprometendo não apenas o planejamento financeiro, mas também a credibilidade do próprio departamento jurídico perante a organização.
Nesse contexto, Legal Ops assume um papel fundamental porque oferece os mecanismos necessários para estruturar dados, padronizar processos, estabelecer governança e transformar informações dispersas em inteligência de negócio.
É justamente essa transformação que permite reduzir incertezas e aumentar a qualidade das decisões.
A previsibilidade absoluta provavelmente nunca existirá no universo jurídico. O comportamento dos tribunais, as mudanças regulatórias e as particularidades de cada caso continuarão impondo desafios a qualquer modelo de avaliação de risco. Ainda assim, existe uma diferença significativa entre conviver com a incerteza e administrá-la de forma estratégica.
Organizações mais maduras não necessariamente erram menos porque conseguem prever o futuro; elas erram menos porque compreendem melhor seus riscos, monitoram continuamente seus indicadores e aprendem com seus próprios resultados.
Talvez por isso a principal pergunta não seja se uma empresa ou escritório consegue prever perfeitamente suas contingências para os próximos doze meses.
A pergunta mais relevante é se existe uma estrutura capaz de transformar experiência jurídica, dados e conhecimento institucional em previsibilidade suficiente para apoiar decisões mais inteligentes. E é justamente nessa capacidade que reside a diferença entre um jurídico que apenas administra processos e um jurídico que efetivamente influencia a estratégia do negócio.
Artigo assinado por Flávia Furlan, Legal Ops na Uber e Regional Leader do CLOC Brasil.